Mitä YEL-uudistus tarkoittaa yrittäjälle?
Jos uudistus toteutuu suunnitellusti, voit jatkossa valita omaan tilanteeseesi sopivimman tavan määrittää YEL-työtulosi. Lain on tarkoitus tulla voimaan 1.4.2028. Työtulon määräytymisperusteen voisit valita 1.1.2028 alkaen.
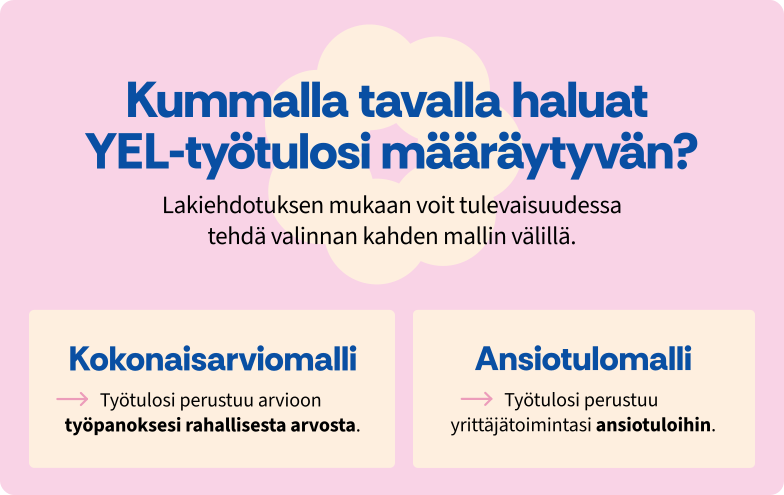
Kokonaisarviomalli
Kokonaisarviomallissa työtulon perusta säilyisi pitkälti nykyisen kaltaisena. Työtulosi vastaisi edelleen palkkaa, joka maksettaisiin samasta työstä yhtä ammattitaitoiselle henkilölle.
Arvioinnissa otettaisiin huomioon toimialasi mediaanipalkan lisäksi esimerkiksi työpanoksesi määrä, yrittäjätoimintasi laajuus, ammattitaitosi ja muut työpanoksesi arvoa kuvaavat tiedot. Lisäksi huomioidaan yrittäjätoiminnastasi saamasi ansiotulot. Kokonaisarvioon perustuvan työtulon olisi oltava vähintään 50 prosenttia yrittäjän ansiotulosta. Vuonna 2028 ansiotulojen osuus olisi 30 prosenttia, josta se nousisi vuosittain viisi prosenttiyksikköä 50 prosenttiin.
Ansiotulomalli
Ansiotulomallissa työtulo perustuisi mahdollisimman ajantasaiseen tietoon yrittäjätoimintasi ansiotuloista. Työtulo määritettäisiin ensisijaisesti viimeisten 12 kuukauden tulorekisteriin ilmoitettujen ansiotulojen perusteella. Jos näitä tietoja ei ole saatavilla, käytettäisiin viimeksi päättyneen verotuksen ansiotuloja.